目录
快速导航-
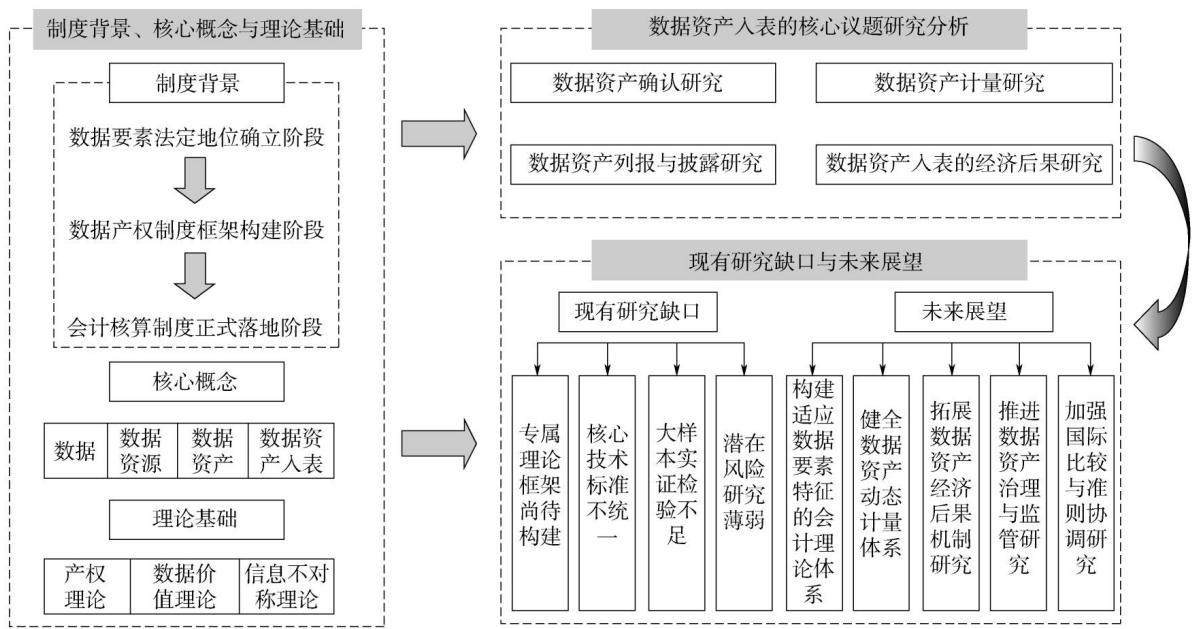
专题 | 数据资产入表:研究综述与展望*
专题 | 数据资产入表:研究综述与展望*
-
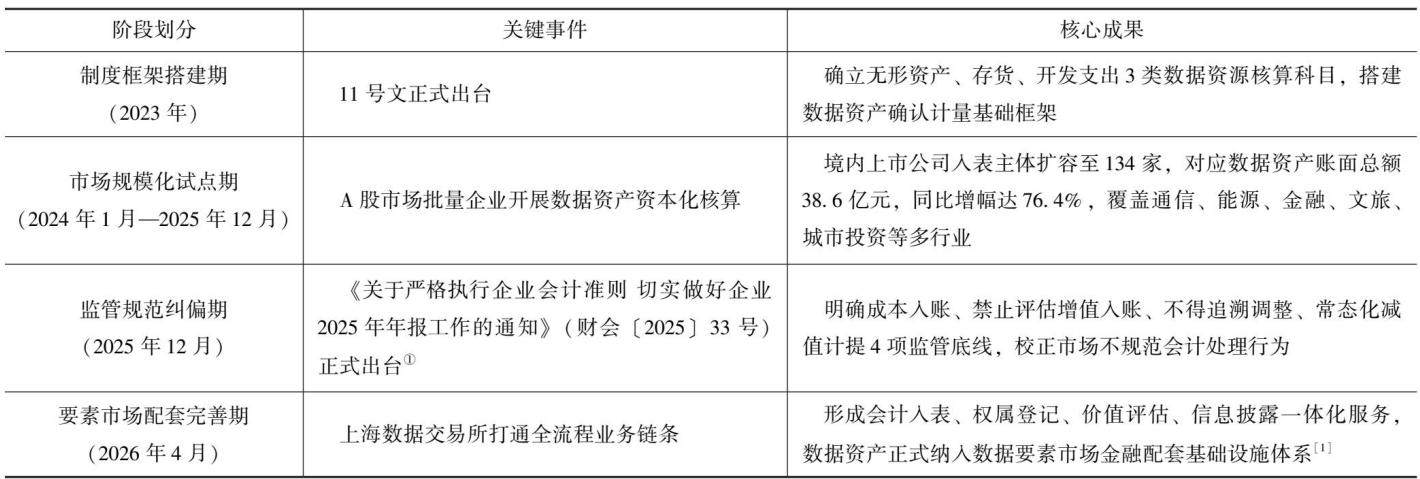
专题 | 互联网企业数据资产入表行为差异及实施路径研究
专题 | 互联网企业数据资产入表行为差异及实施路径研究
-
专题 | 中药行业数据资产入表的路径与启示
专题 | 中药行业数据资产入表的路径与启示
-
案例 | 数智时代财务人员数据素养能力框架构建
案例 | 数智时代财务人员数据素养能力框架构建
-
案例 | “双碳”目标下稀土企业绿色创新绩效评价体系构建与实证研究
案例 | “双碳”目标下稀土企业绿色创新绩效评价体系构建与实证研究
-
案例 | “双碳”背景下淮河能源业财融合路径与绩效研究
案例 | “双碳”背景下淮河能源业财融合路径与绩效研究
-
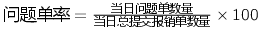
案例 | 定向推送的 AI 短视频对财务报销问题单率的影响研究
案例 | 定向推送的 AI 短视频对财务报销问题单率的影响研究
-
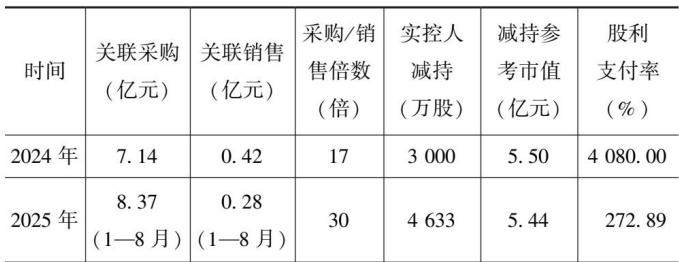
案例 | 高分红背景下大股东利益输送的路径分析
案例 | 高分红背景下大股东利益输送的路径分析
-
理论 | 数据资产内部控制研究
理论 | 数据资产内部控制研究
-
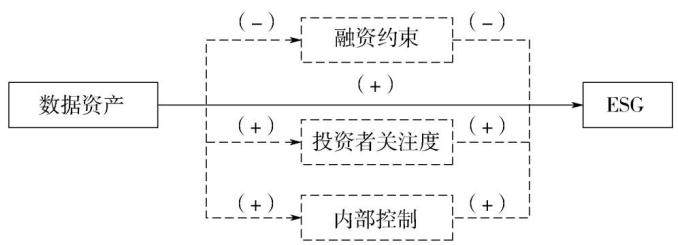
理论 | 数据资产如何驱动 ESG 表现?
理论 | 数据资产如何驱动 ESG 表现?
-
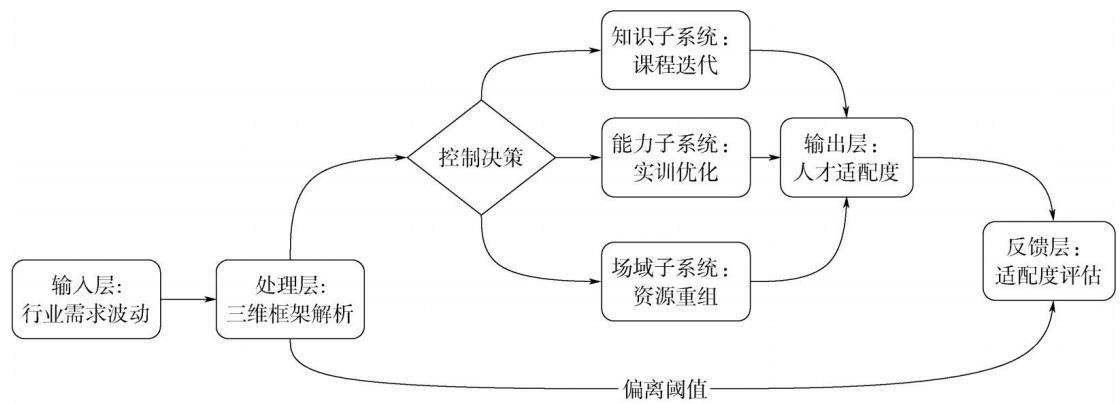
应用 | 知识·能力·场域:大数据审计人才培养三维解构与融合式培养生态重构*
应用 | 知识·能力·场域:大数据审计人才培养三维解构与融合式培养生态重构*
-
应用 | 新会计法背景下京津冀地区财会专业人员职业道德建设的 区域实践与机理探究*
应用 | 新会计法背景下京津冀地区财会专业人员职业道德建设的 区域实践与机理探究*
-
应用 | 上市公司独立董事的履职实践、风险防控及优化路径探讨
应用 | 上市公司独立董事的履职实践、风险防控及优化路径探讨
-
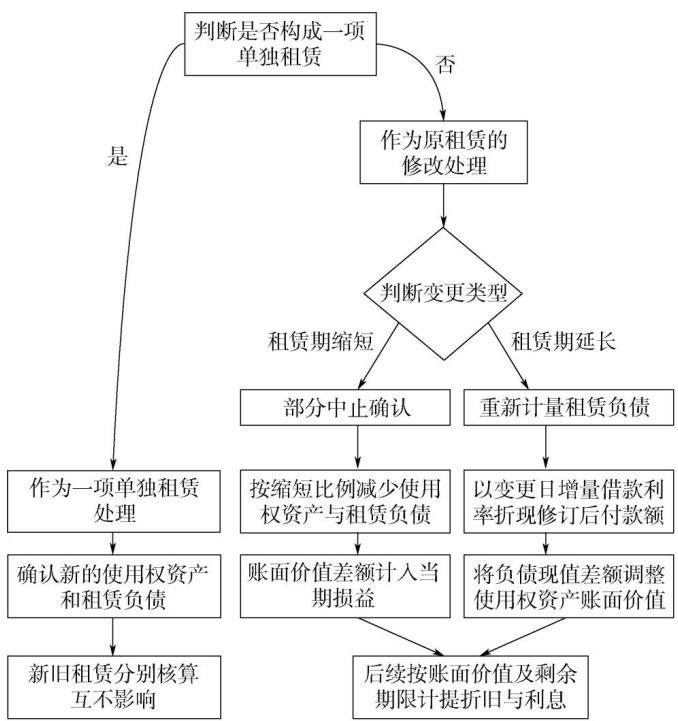
应用 | 租赁期限变更下的税会差异研究
应用 | 租赁期限变更下的税会差异研究
-
应用 | 大数据时代推进农业科研单位全面预算绩效管理工作的思考*
应用 | 大数据时代推进农业科研单位全面预算绩效管理工作的思考*
-
应用 | 农业新质生产力视角下农业科研事业单位业财融合路径研究
应用 | 农业新质生产力视角下农业科研事业单位业财融合路径研究
-
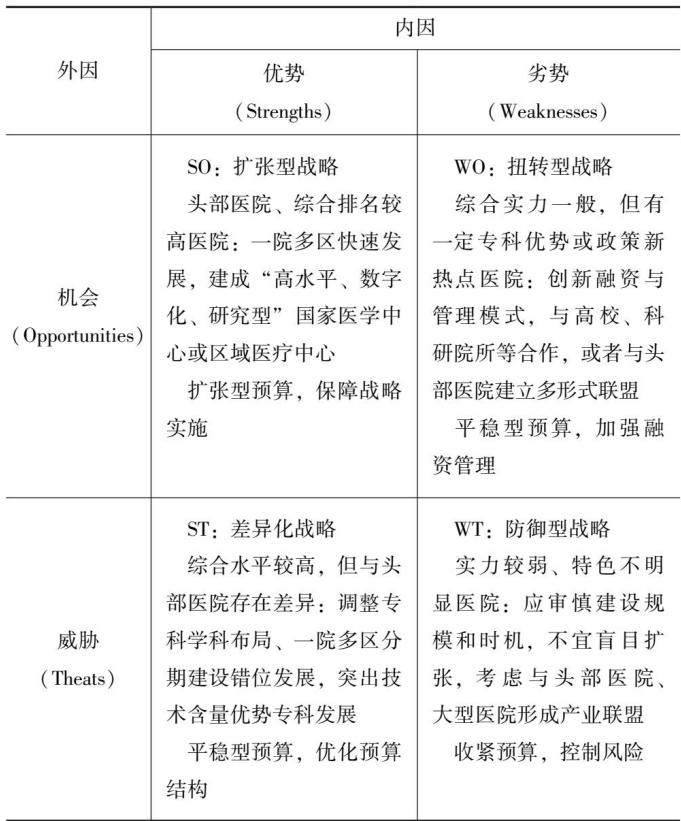
应用 | 战略视角下公立医院全面预算管理项目制探讨*
应用 | 战略视角下公立医院全面预算管理项目制探讨*
-
应用 | 从经验到智能:公立医院“AI + 零基预算”应用路径研究
应用 | 从经验到智能:公立医院“AI + 零基预算”应用路径研究
-
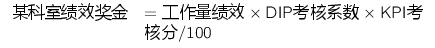
应用 | DIP 支付改革背景下公立医院绩效管理思路研究
应用 | DIP 支付改革背景下公立医院绩效管理思路研究
-
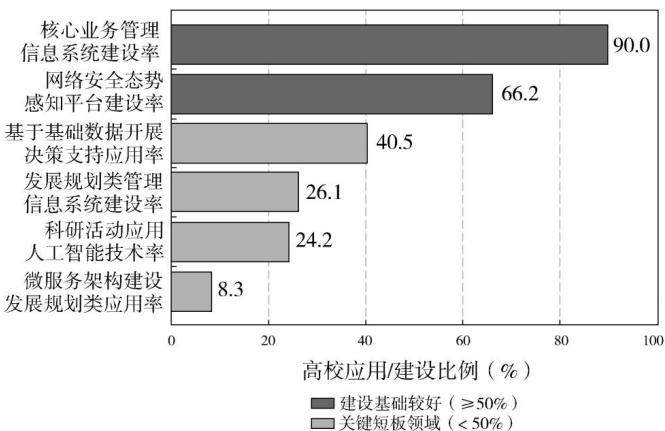
应用 | 数智赋能高校内部审计监督质效提升的创新机制与实施路径*
应用 | 数智赋能高校内部审计监督质效提升的创新机制与实施路径*
-
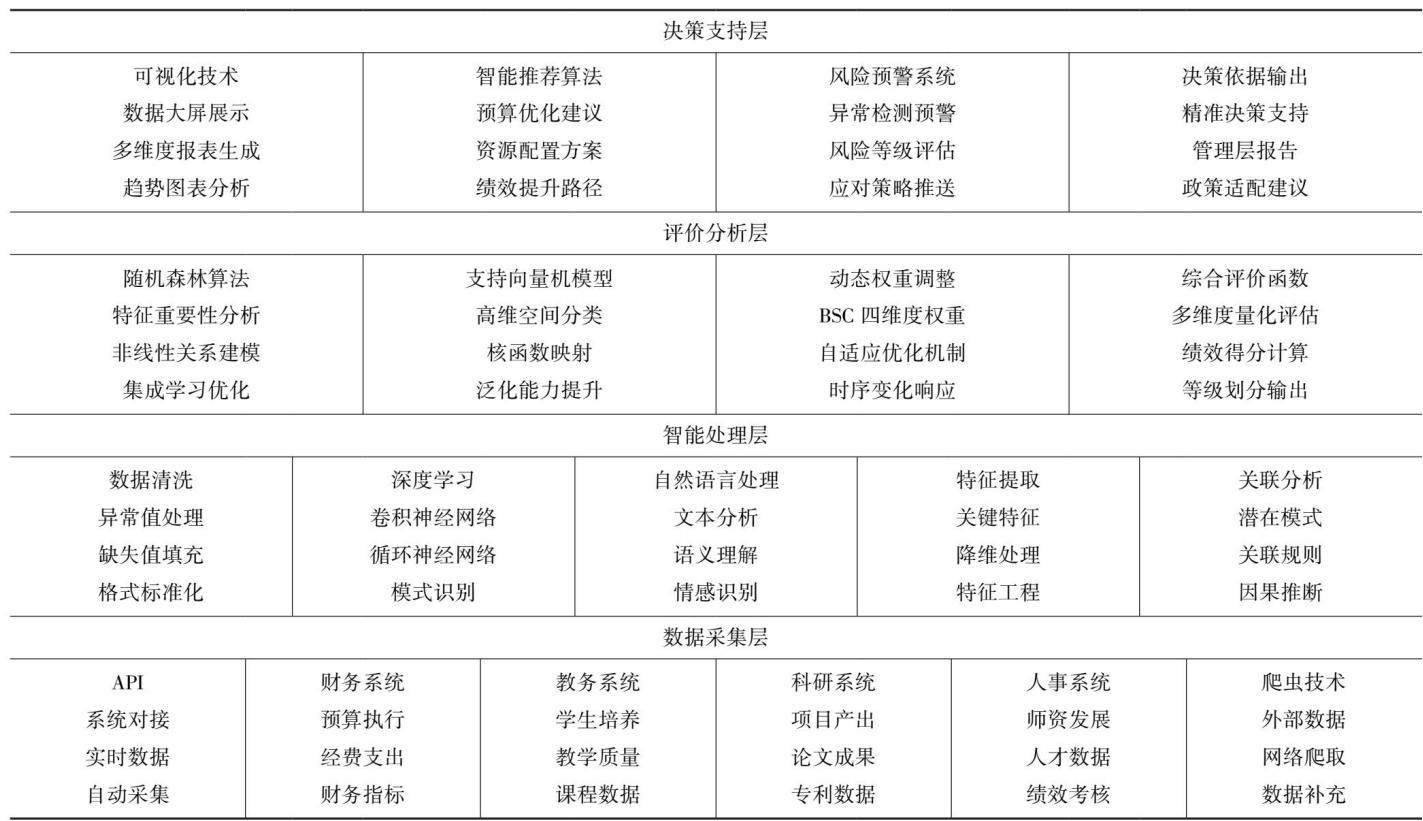
应用 | AI + BSC 融合驱动高校预算绩效评价体系重构与政策适配研究
应用 | AI + BSC 融合驱动高校预算绩效评价体系重构与政策适配研究
-
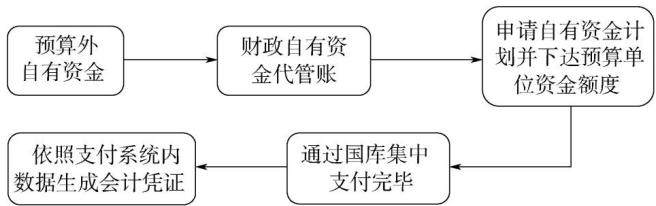
应用 | 政府会计准则制度下行政单位自有资金管理优化路径分析
应用 | 政府会计准则制度下行政单位自有资金管理优化路径分析



 登录
