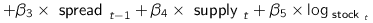
国务院发布2025年度政府债务管理情况报告 8月31日,国务院发布2025年度政府债务管理情况报告。报告显示,截至2025年末,全国政府债务余额102.5万亿元。其中,国债余额41.2万亿元,地方政府法定债务余额54.8万亿元,地方政府存量隐性债务余额6.5万亿元;全国政府负债率为73.2%。报告提出,要健全防范化解地方政府债务风险长效机制,持续加强政府债务监测监管,提升政府债务治理效能。 财
普惠金融是中央金融工作会议提出的“五篇大文章”之一。债券市场规模大、期限长、收益稳健,可有效对接普惠领域金融服务需求。近年来,相关监管机构不断加大政策支持力度,市场各方持续深耕细作,债券市场服务普惠金融效能不断提升。 债券市场普惠金融产品体系不断丰富。目前,普惠主题债券覆盖金融债券、非金融企业债券和资产支持证券等品种,精准对接普惠主体多元融资需求。其中,“三农”专项金融债和小微企业专项金融债拓宽
摘要:党中央、国务院高度重视普惠金融工作。习近平总书记多次对普惠金融工作作出重要指示,国务院对重点任务作出部署。本文阐释了发展普惠金融的重要性和意义,简要总结了我国普惠金融工作取得的成效,分析了当前面临的形势,并提出了普惠金融“稳投放、优结构、提质量、可持续”的工作思路。
摘要:“十四五”时期,商业银行全面实施数字化转型,推动我国普惠金融实现跨越式发展。“十五五”时期,以人工智能为核心的数智化时代到来,这将深刻改变普惠金融发展的要素形态、技术范式、业务模式和决策逻辑。本文结合中国农业银行的实践情况,系统分析了我国普惠金融的发展成效、数字化转型的关键举措,总结了数智化时代普惠金融高质量发展面临的新机遇、新挑战,并就数智化推动普惠金融更高质量、更可持续发展给出建议。
摘要:在低利率与人口老龄化背景下,普惠金融的内涵正由融资可得性向居民财富管理延伸。本文梳理居民通过多种渠道参与债券市场的现状,分析债券市场如何引导居民资金流向实体经济。债券市场在服务居民稳健配置和引导长期资金支持实体经济方面具有重要作用,但仍面临一些现实约束。为此,应进一步完善长期资产供给、产品衔接、信息披露和投资者保护机制,提升债券市场服务普惠金融高质量发展的能力。
摘要:柜台债作为银行间债券市场向零售端的延伸,凭借较低的门槛、较高的安全性、交易便利与税收优惠等优势,成为普惠金融的重要载体。本文梳理了我国柜台债市场20余年的制度变革与发展,并进行了国际比较。研究发现,在普惠实践层面,柜台债有效地增加了居民财产性收入,并服务了中小金融机构与地方经济。与此同时,市场仍面临品种较少、个人投资者认知不足、开办银行发展柜台债业务动力偏弱等问题。建议未来通过丰富柜台债品种、优化基础设施与做市机制、加强银行营销等方式,推动柜台债成长为多层次债券市场的重要支柱,为普惠金融及养老金融发展助力。
摘要:随着人口老龄化的加剧,我国正逐步面临养老财富积累的压力。我国第三支柱养老理财仍处于发展初期,整体规模仍然偏小,缴费转化率不足,对权益类资产的配置比例较低,未充分发挥长期资金的功能。本文参考国外成熟市场的经验,结合国内实际,从制度设计、资金来源、资产配置及账户管理等维度深入分析,提出相应建议,为推动个人养老金与养老理财协同发展提供参考。
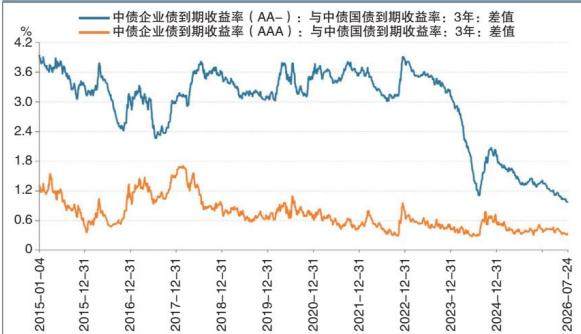
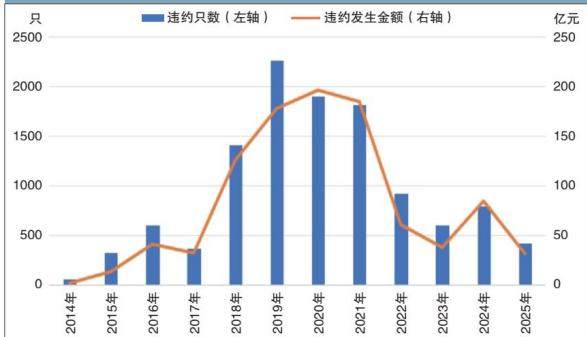
摘要:我国债券市场在规模扩张的同时,信用风险逐步显性化。随着风险逐步出清,违约已呈收敛态势。本文以2014年以来债券违约的阶段性演变为主线,从宏观政策与货币政策、金融监管政策、行业调控政策、债务化解与制度改革四条路径,分析了我国债券市场信用风险演变过程中呈现的典型政策驱动特征。在此基础上,本文梳理信用风险释放过程中债券交易监管政策趋严的背景、要点与实施效果,并从信用利差走势考察风险释放的成效。分析表明,政策驱动是我国债券市场信用风险有序释放的主导力量,风险出清后市场已进入阶段性低信用利差环境。据此,本文从评级有效性、做市商制度与电子交易平台、违约处罚力度、违约处置机制、信用缓释工具五个方面提出进一步完善债券市场基础设施的政策建议。
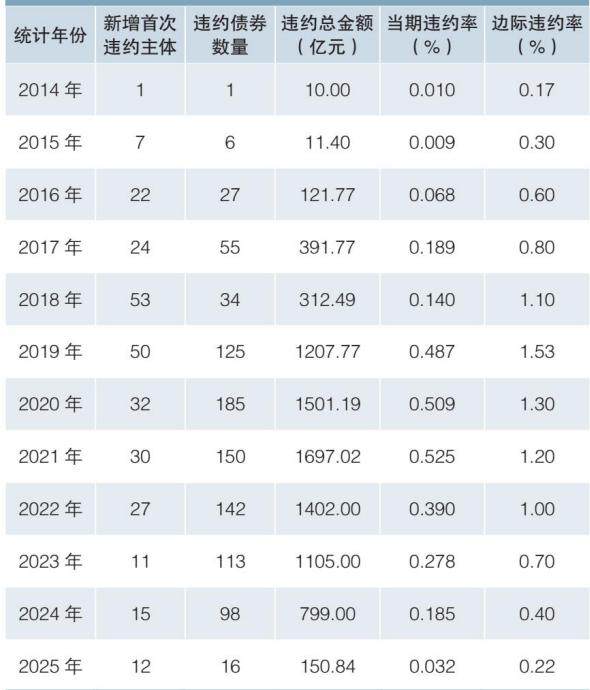
摘要:本文系统梳理了我国债券违约的历史演变特征、违约主体行业分布、企业所有制结构差异和违约主体评级分布,并基于2014—2025年全市场公司信用债违约数据,构建了多维度的风险预警指标体系,对两种违约处置方式的回收率和处置时间进行比较。研究发现,违约率总体趋于下降,国有企业新增违约已处于极低水平;违约债券整体回收率偏低,但自主协商处置方式的回收率和回收时间显著优于司法处置。
摘要:当前债券市场信用风险总体收敛,但结构性尾部风险挑战犹存,前瞻识别违约风险对落实监管规定、资管产品平稳运作和投资者保护至关重要。本文基于债券信用风险监测预警面临的形势和要求,梳理信用风险演化一般规律,构建行业、基本面、关联传导、个券四维监测框架,从治理、数据、指标、方法、应用五个层面阐述强化预警体系建设思路,最后提出“人工智能+监测预警”的智能化转型路径,为资管机构提升债券信用风险前瞻防控能力提供参考。
摘要:交叉违约条款的跨合同信用识别机制兼具债权保护与风险传导的“双刃剑”属性。在中资离岸债券市场,受资产隔离、执行不确定性以及缔约地位失衡等因素催化,该条款在被高频使用和泛化适用中异化为放大债务危机的风险源,并对在岸金融秩序形成风险回流。鉴于此,应在功能本源与法理语境中明确其扩张的内在阻却,并基于合同自由、市场秩序与跨境金融安全确立其外部约束标尺。通过微观契约要素引导、中观配套机制支撑与宏观跨境协同的阶梯化路径,合理限缩其触发范围与行权边界,使交叉违约条款重归信用防卫与集体促谈的理想限度,进而提升跨境债券违约风险的处置能力。
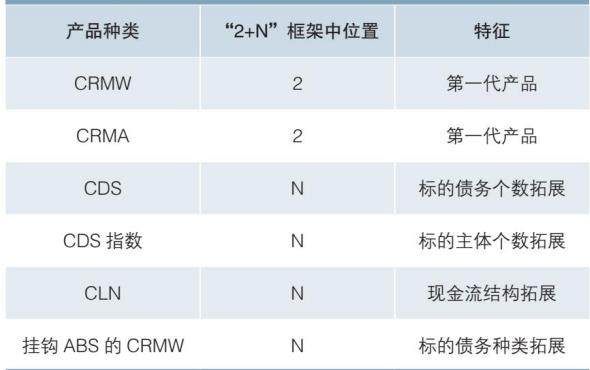
摘要:本文结合我国信用衍生品市场的分阶段发展历程,探讨标的债务条款这一产品设计细节如何影响信用衍生品的产品功能和市场发展,以及产品设计完善如何赋能信用风险监测管理的转型升级。
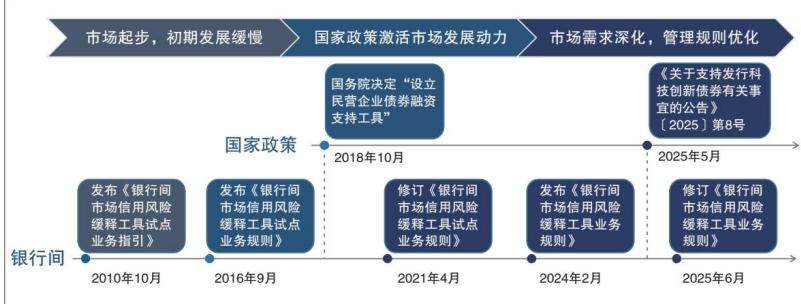
摘要:自我国2010年推出信用风险缓释凭证(CRMW)以来,CRMW市场已经历了10多年的发展。从创设机制优化,到创设门槛调整,再到创设场景稳定,CRMW市场已初具规模,自2019年以来的年创设规模均超百亿元,在一定程度上提升了金融服务实体经济的精准性与有效性。本文经分析提出,CRMW市场在激发参与者动力、扩大市场规模等方面仍面临重要挑战,监管机构和市场参与者在协同完善监管机制、优化业务规则、创新产品设计、培育市场内驱力等方面仍有很大的提升空间。
摘要:债券市场整体进入低利率时代,商业银行面临净息差下降、资产负债表久期错配缺口扩大、流动性及利率风险管理难度上升等问题,这导致商业银行投资债券的逻辑、目标以及策略出现了较大变化。叠加市场总回报下降、边际投资者占比提升、投资者多元化以及融资属性提升等因素,债市的新生态开始形成。在新生态下要实现债券市场的高质量发展,支持实体经济,做好金融“五篇大文章”,可以从加快市场统一、加速产品创新、鼓励大型机构深度参与衍生品市场等诸多方面入手。
摘要:近年来,商业银行连续数次下调人民币存款挂牌利率,存款作为投资资产的收益水平持续走低。部分研究机构认为,近期大量的存款到期后的资金在相对收益的吸引下,可能向理财等市场分流。本文基于过往6年的样本数据,采用回归方法研究存款到期再配置等因素对理财市场规模增量的影响。研究发现,“存款搬家”效应对理财市场扩容的作用有限,而相对收益水平等因素对理财市场规模增量有显著影响。
摘要:债券市场作为直接融资的主场所,在服务国家战略与优化资源配置中扮演着关键角色。数据要素通过协同优化、复用增效与融合创新,推动债券市场从单一资金融通向“资金+信息”双重配置演进。数据要素驱动债券创新活动持续涌现,定价机制、风控体系与监管模式随之革新,开放型生态加速构建。然而,当前创新仍面临数据权属与合规界定模糊、价值评估标准缺失、技术融合安全风险以及市场生态不健全等挑战。为此,需从顶层设计、数字基础设施建设、产品创新与生态培育等多方面协同推进。
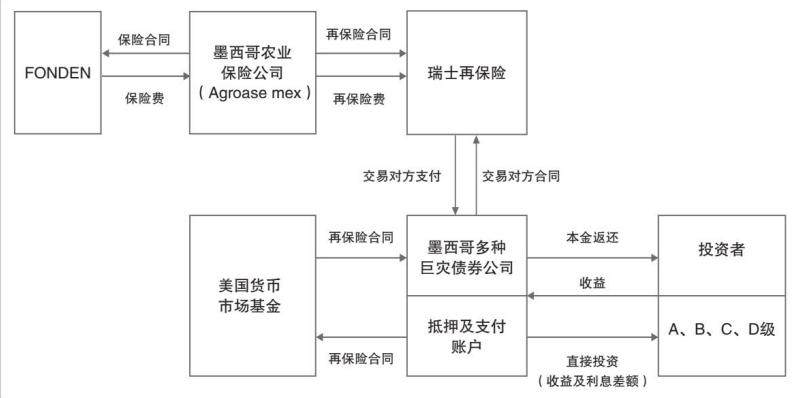
摘要:作为巨灾风险融资的重要手段,巨灾债券在全球资本市场中扮演着越来越重要的角色。同时,作为保险连接债券的一种重要形式,巨灾债券在发行结构、触发机制、评级方式等方面都有其特殊之处,需要根据国情和行业发展状况进行设计与调整。本文立足于我国国情,在公私合作的框架下分析我国发行巨灾债券的机遇与挑战,并设计公私合作下巨灾债券的基本发行结构。在公私合作框架下,巨灾债券能够成为巨灾风险向资本市场转移的重要桥梁,为我国多层次巨灾管理体系的建设提供了一种新的融资手段。
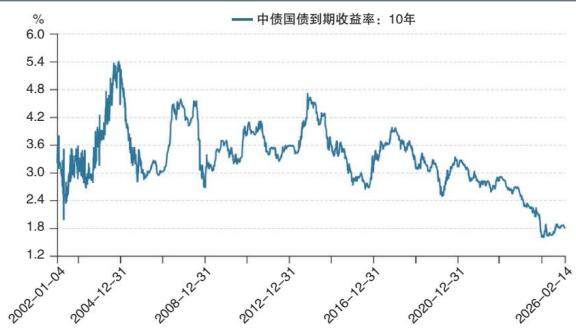
摘要:本文针对国债收益率预测中政策文本信息难以有效融合的问题,创新提出LLM-XGBoost混合预测架构,挖掘异质特征间的复杂交互关系,实现跨模态协同建模,输出未来第10个交易日10年期国债收益率的分类预测(“上行/震荡/下行”)。结果表明:政策特征显著提升预测性能,融合模型在测试集的分类准确率达 74.27% ,关键场景下的预测胜率突破 88.89% ,验证了模型对宏观环境突变的稳健性。本研究为利率预测提供了融合多源异构数据的新范式,其输出可直接驱动量化交易策略(如久期调整、收益率曲线套利),助力金融机构优化风险管理与资产配置决策。