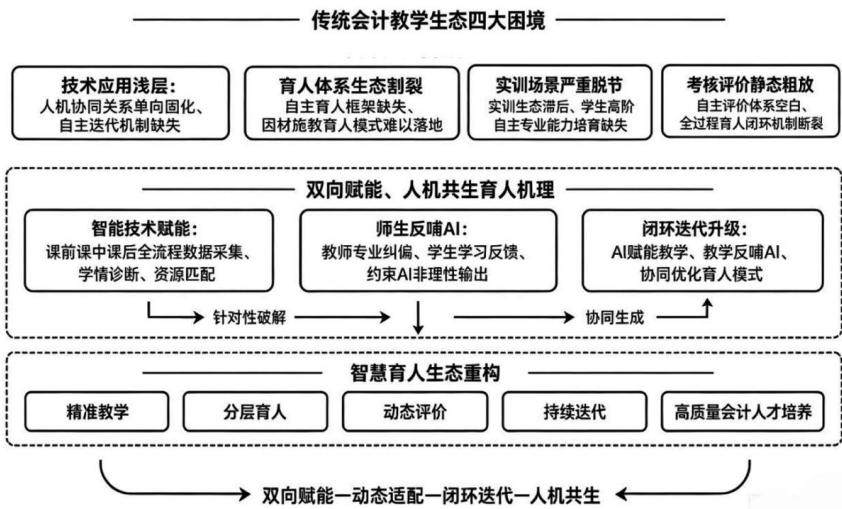
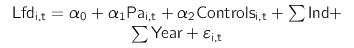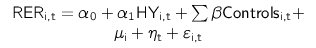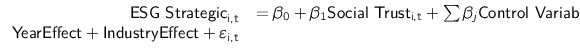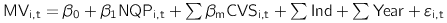【摘 要】《教育强国建设规划纲要(2024—2035年)》明确提出构建中国哲学社会科学自主知识体系,为加快推进中国自主智慧教育建设提供了重要政策指引。针对当前我国高校会计智慧育人普遍存在“人机主从、单向赋能、静态育人”的现实困境,文章以人机共生、双向赋能为逻辑切入点,聚焦会计智慧育人体系的范式革新,探究其从工具辅助范式向人机共生范式转型的内在机理与重塑路径。依托中国自主开发的大语言模型与会计学科专属知识库,搭建可动态迭代的多智能体教学系统,构建“AI赋能教学,教学反哺AI”的双向闭环育人新生态。该育人新生态能够实现教师教学提质、学生能力进阶、智能系统迭代进化的多维协同发展。研究厘清了数智化时代会计人机共生育人的核心逻辑,为完善中国自主会计智慧教育新生态及推动AI技术深度融入我国高校会计教育教学提供了新的理论视角与实践方案。
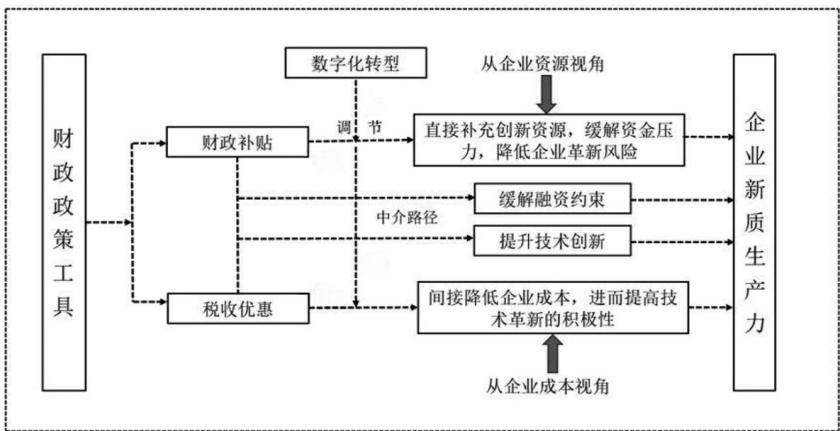
【摘 要】财政政策工具是推动新质生产力发展的重要支撑,其政策效应的评估与优化是政策制定者与企业共同关注的核心议题。以2017—2022年A股上市公司数据为样本,探究财政补贴与税收优惠对企业新质生产力的影响。研究发现:财政补贴与税收优惠均显著促进企业新质生产力发展,且数字化转型强化了两类政策的激励效果;异质性分析表明,从产权性质及区域分布来看,财政补贴与税收优惠对民营企业及东部地区企业作用更为突出;从企业生命周期来看,成长期企业适合采用财政补贴政策,成熟期企业优先选择税收优惠并辅以组合政策,衰退期企业以组合政策为主、财政补贴为辅;机制检验表明,两类政策通过缓解融资约束与提升技术创新推动新质生产力发展。研究结果为政府精准施策、优化政策组合、提高资本配置效率及推动企业新质生产力发展提供了经验证据。
【摘 要】近年来,中国创新实力实现跨越式增长,推动增长的关键举措是以研发加计扣除为核心的创新激励政策。文章以中国2014—2023年上市企业为样本,测算企业年度研发加计扣除纳税减免额,通过多维固定效应模型以及对制造业100%减免比例的DID检验,发现该政策对企业持续高质量创新的显著促进作用。以双元能力分析上述关系的作用机制,开发能力促进财务资源配置,探索能力激励企业创新意愿,两者协同推动企业持续高质量创新。
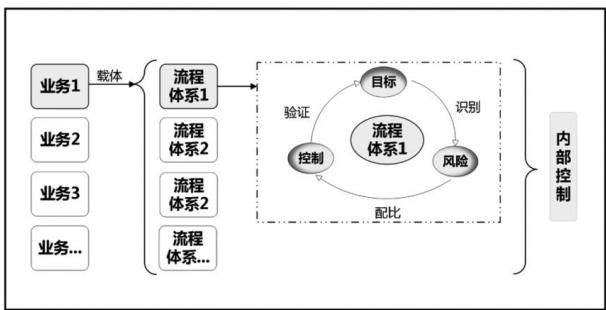
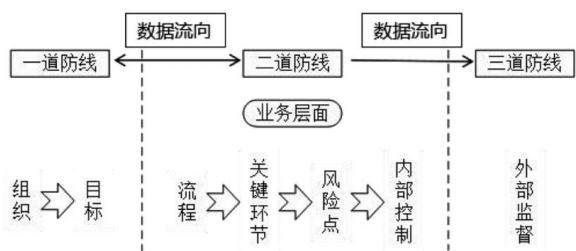
【摘 要】流程体系与目标、风险、控制和业务等要素相互关联,对企业内控建设和风险防范具有显著作用。在当前复杂严峻不确定环境下,企业内控体系面临效率提升与风险有效防控双重挑战,应收账款管理问题尤为突出。文章基于流程和风险管理理论,以中联重科应收账款流程为例,系统探究了其内控流程在目标分解、风险嵌入、权责绑定及闭环控制等环节的缺陷,基于“目标—风险—控制”流程的闭环逻辑,从战略目标联动校准、风险防控全流程化、权责分配合理追溯、控制措施闭环执行等维度制定了应收账款内控流程优化策略。文章为企业提供了可复制的流程优化路径,充实了“流程牵引风险治理”的动态内控理论框架,对构建高效应收账款内控体系具有实践意义,为推动企业高质量发展提供参考和理论支持。
【摘 要】在智能财务建设投入集中、见效滞后的背景下,资本期限能否覆盖建设周期,关系到转型能否持续推进。文章以2018—2023年沪深A股上市公司为样本,从稳定型机构投资者持股与关系型债权两个维度刻画耐心资本,考察其对企业智能财务转型的影响。研究发现,耐心资本显著促进了企业智能财务转型,该结论在一系列稳健性检验后依然成立。机制检验表明,耐心资本通过“资源获取机制”和“资源配置机制”赋能企业智能财务转型水平提升。异质性分析显示,耐心资本的促进作用在股权集中度较高、行业竞争度较低、战略规划期限较长以及规模较大的企业中显著。进一步分析发现,耐心资本与智能财务转型对企业价值的影响存在互补效应。文章从资本期限视角补充了智能财务转型影响因素的研究,为培育耐心资本、推进财务管理智能化提供了经验证据。
【摘 要】文章聚焦于 ESG 环境维度与社会维度之间的责任履行不一致现象,以 2012—2024 年中国上市企业为样本,采用固定效应模型实证检验环境—捐赠式伪善与企业下滑风险之间的关系。研究发现,相较于不存在环境—捐赠式伪善的企业,存在环境—捐赠式伪善的企业面临更高的下滑风险。上述结论经过一系列敏感性测试以及倾向得分匹配法缓解潜在的内生性问题后依然稳健。异质性分析表明,上述关系主要存在于非“四大”审计的企业中。机制检验显示,异常审计费用是环境—捐赠式伪善与企业下滑风险显著正向关系的传导渠道之一。进一步分析发现,上述关系主要体现于事后补救性伪善的情形,2015 年的《中华人民共和国环境保护法》对两者关系具有显著的负向调节效应。
【摘 要】当前 ESG 正式制度尚存缺位,企业 ESG 实践过程中策略性行为时有发生,而社会信任作为非正式制度的核心,能够对此类机会主义行为形成有效约束。文章基于 2009—2022 年 A 股上市公司数据,检验社会信任对企业策略性 ESG 行为的治理效应及作用路径。研究发现,社会信任能够有效抑制企业策略性 ESG 行为。机制分析表明,社会信任主要通过建立声誉机制、缓解融资约束抑制企业策略性 ESG 行为。进一步分析发现,社会信任对企业 ESG“行多言少”的抑制作用更为显著。调节效应分析表明,正式制度及管理层特质(高风险偏好及盈余管理)在社会信任与企业策略性 ESG 行为之间产生负向调节作用;企业市场环境(高媒体关注及低行业竞争)在社会信任与企业策略性 ESG 行为之间产生正向调节作用。研究为理解企业策略性 ESG 行为提供了新视角,也为政府完善 ESG 监管体系、企业实质性践行 ESG 理念提供了实证依据。
【摘 要】在“十五五”规划强化环境规制、推进 ESG 可持续信息披露的背景下,企业 ESG 漂绿问题备受关注。文章以 2012—2024 年沪深 A 股上市公司为样本,实证检验环境规制对企业 ESG 漂绿的影响。研究发现:以政府工作报告环保话语强度为表征的政策信号型环境规制显著抑制企业 ESG 漂绿;管理层能力不仅直接抑制漂绿,还正向调节环境规制与漂绿的负向关系;管理者绿色认知在环境规制与 ESG 漂绿之间发挥部分中介作用,揭示规制压力经由认知重塑传导至行为优化的内在机制。机制检验证实,管理层能力通过降低代理成本和提升绿色信息披露质量双重渠道强化规制治理效应。研究为优化环境规制设计、激发管理层内生动力、构建内外协同的绿色治理体系提供了经验证据。
【摘 要】数字经济时代,智能化技术对传统高校财务管理带来深刻冲击:延续数十年的传统财务管理模式强调人工操作与层级控制,具有强烈的路径依赖特征;而智能化技术以其强大的自动化能力正系统性地颠覆传统模式。该研究基于破坏性创新理论、组织变革理论和技术接受模型,分析智能化技术对高校财务工作的冲击及转型规律。研究发现,智能化技术通过任务替代、流程再造和价值重新定义,改变了传统财务工作的基础架构,催生数据驱动、智能决策、协同创新的新型工作模式。这一变革遵循技术导入、模式冲突、协同融合、优化稳定的动态演进规律,呈现技术推动、需求拉动、环境驱动和能力重塑的多维联动特征,为高校财务数字化转型提供了理论借鉴。
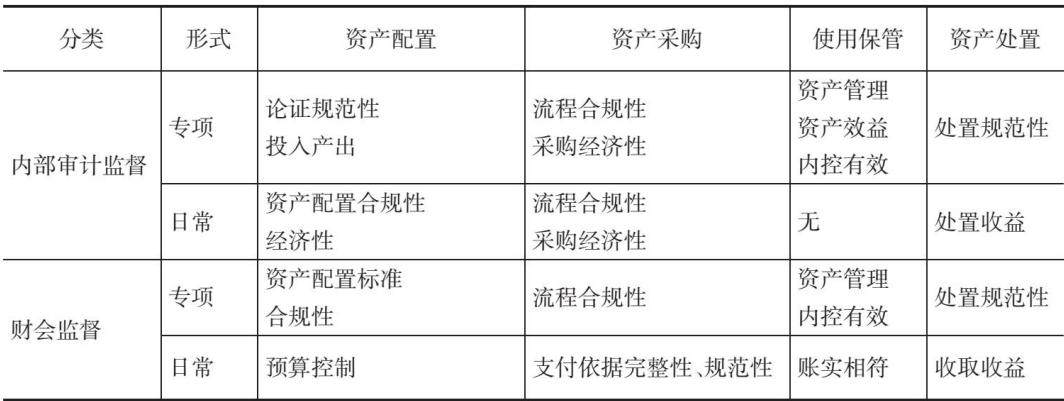
【摘 要】作为党和国家监督体系的重要组成部分,财会监督起着基础性和支撑性作用。将财会监督有效融入行政事业单位内部控制体系,既是行政事业单位完善自身监督体系的需要,又是中央建立全方位、多层次、立体化财政监督工作格局的需要。文章提出并构建了一套财会监督视角下行政事业单位内部控制评价体系,该体系以行政事业单位内部控制的有效性目标为出发点,基于X高校经费监管大数据平台的8类经济业务数据,在经费监管大数据平台基础上构建内部控制评价体系,并以具体案例阐述如何通过该模型有效提升高校内部控制质量,对丰富和完善我国行政事业单位内部控制体系具有重要的理论和现实意义。
【摘 要】为破解高校学生收费系统智能化转型滞后难题,助力高校治理能力现代化,通过案例分析对转型实践展开深度调研,系统剖析转型中的深层次堵点。研究发现,转型主要受治理、数据、流程三个维度的制约,治理层面缺乏顶层统筹导致推进乏力,数据层面存在信息孤岛与质量短板,流程层面传统模式与智能需求脱节,三者相互掣肘阻碍转型进程。针对研究发现的问题,提出具体转型路径:以一把手工程为引领,破除跨部门协同壁垒;以数据治理为核心打造坚实数据底座,解决数据质量问题;构建以数据中台为核心的技术架构,夯实智能技术支撑;结合业务流程再造,推动收费全流程优化。该路径将学生收费系统从单一的资金收缴工具升级为科学决策数据引擎,创新性地揭示三维困境的交织机制,并形成系统性解决方案,为高校学生收费系统智能化转型提供实践参考。
【摘 要】随着政府会计改革与预算绩效管理不断深化,高校开展成本核算已成为提升资源配置效率、实现高质量发展的必然要求。然而,当前高校成本核算仍面临概念认知偏差、核算标准不统一、数据基础薄弱、结果难以比对及监督机制不健全等多重现实困境,制约了成本信息的有效性和可用性。文章基于政策演进与实践困境,指出应在明确高校成本核算属于管理会计范畴的基础上,推动构建统一的标准成本体系,探索以课时为基准的精细化核算模式,建立分层次、分地域的成本核算指标库,完善内部数据治理与信息系统支持,并强化绩效导向的监督评价机制。通过一系列举措,可有效提升高校成本核算的科学性与合理性,为优化资源配置、加强预算管理和制定教育政策提供可靠依据,切实促进高校内涵高质量发展。
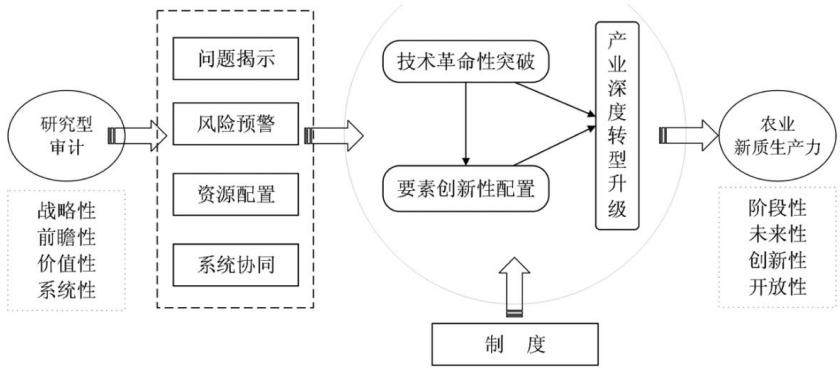
【摘 要】农业新质生产力是推进农业现代化、实现农业高质量发展的核心动能,是对传统农业生产力的跃迁和升级。农业新质生产力的培育源于技术革命性突破、生产要素创新性配置、产业深度转型升级协同演进,研究型审计以其战略性、前瞻性、价值性和系统性,充分发挥问题揭示、风险预警、资源配置和系统协同机制,推动农业领域技术革命性突破、要素创新性配置和产业深度转型升级,进而助力农业新质生产力发展。开展农业农村审计,要通过强化涉农政策研究、审计资源研究以及审计成果研究,以更好发挥研究型审计对农业新质生产力的助力作用。
【摘 要】习近平总书记指出“要加强对内部审计工作的指导和监督,调动内部审计和社会审计的力量,增强审计监督合力”。作为我国审计监督体系的重要组成部分,内部审计深植于单位内部,具有离得近、看得清、反应快的特点,是推进治理体系和治理能力现代化最直接、最基础的重要力量。高质量内部审计离不开高质量内部审计教育的支撑。当前我国内部审计高等教育存在本硕博人才培养衔接不畅、课程体系与实践脱节、学科基础薄弱等问题,制约了内部审计行业高质量发展。为此,文章基于《教育强国建设规划纲要(2024—2035年)》和当前内部审计人才培养结构性矛盾,尝试构建中国自主内部审计高等教育体系,探索内部审计本硕博一体化的培养路径,并从制度保障、资源整合、质量评价三方面提出完善支撑机制。研究旨在提升中国自主的内部审计人才培养质量,助力内部审计事业与经济社会高质量发展。
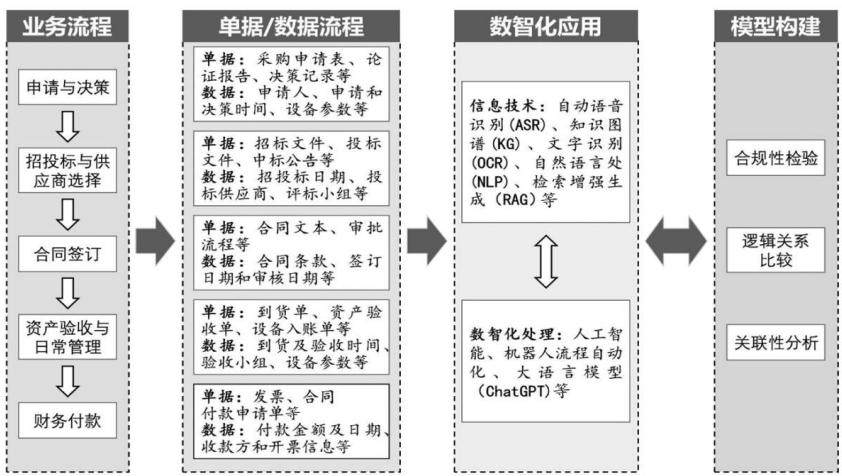
【摘 要】“大云物移智链”等现代信息技术的创新发展,为高校设备采购内部审计质效提升提供了有力的技术支撑。文章以高校设备采购流程为研究对象,聚焦数智化技术与内部审计的融合应用优势,分析了高校设备采购流程中五个关键环节及存在的风险点,构建了合规性检验、逻辑关系比较、关联性分析三个层面的多维度审计模型,探索高校设备从采购申请—招投标—合同—入库—付款全流程数智化审计路径,对基于逻辑关系的审计模型进行实际应用,以期为高校设备采购内部审计的数智化转型提供参考。研究表明:数智化技术在重构高校设备采购内部审计流程智能分析方面具有天然优势,有助于实现多元异构数据的智能分析与风险预警。
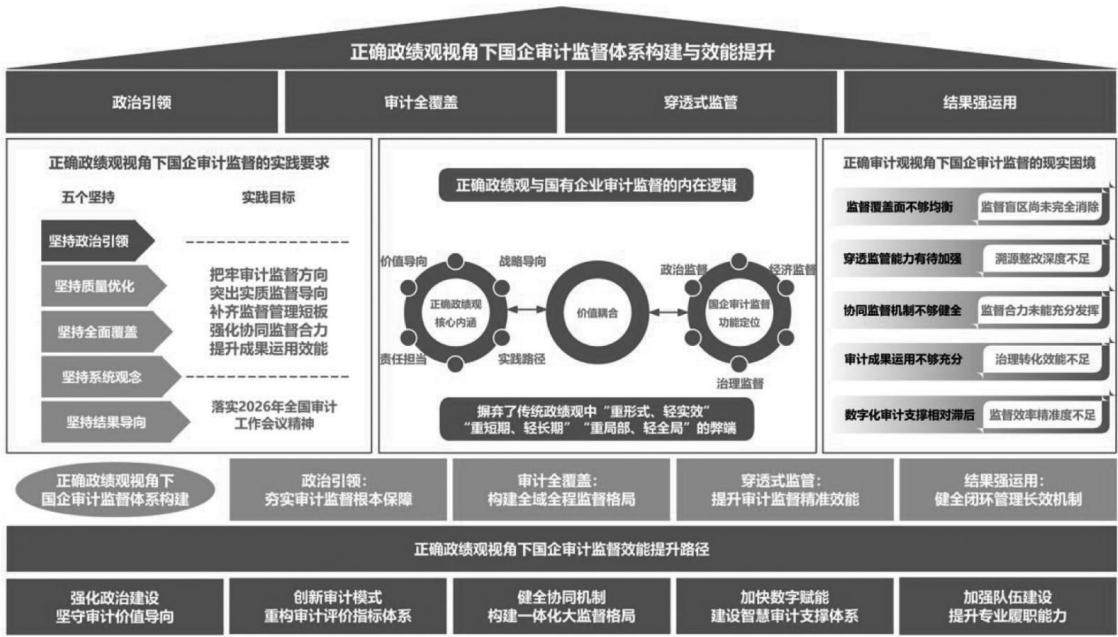
【摘 要】立足正确政绩观导向,强化国企审计监督,对引导企业坚守主责主业、注重发展实效、践行国家战略使命具有重要意义。文章以正确政绩观为切入视角,立足新时代国资国企改革发展要求和2026年全国审计工作会议精神,明确新时代国企审计监督的价值遵循与功能定位,系统分析正确政绩观与国企审计监督的内在逻辑,提出国企审计工作“五个坚持”的实践要求,深入分析当前国企审计监督存在的现实困境及深层成因,构建“政治引领—审计全覆盖—穿透式监管—结果强运用”四位一体的审计监督全新体系,并提出审计监督效能系统提升路径,旨在破解当前国企审计监督的现实难题,推动审计监督与正确政绩观深度融合,为新时代国企审计监督工作提供理论参考与实践支撑,助力国企加快建设世界一流企业,更好地服务国家战略大局。
【摘 要】社会审计境内业务中,财务信息虚假定责追责是维护资本市场诚信、保障投资者权益的核心。文章梳理注册会计师“信号传递(出具非标准审计报告、终止业务)+直接报告”两类实践模式,剖析法律法规协同性不足、执业利益与社会责任失衡、监管协同欠缺等困境。创新构建两类模式协同互补的体系,提出规范信息披露、强化监管联动、完善法律条款等路径,细化责任量化标准与追责机制。为构建权责清晰、惩戒精准的定责追责体系提供理论支撑,助力提升社会审计监督效能与行业高质量发展。
【摘 要】以2015—2023年我国A股上市企业数据,实证检验了新质生产力对企业市场价值的影响及作用机制。研究发现,新质生产力发展显著促进了企业市场价值的提升。机制检验表明,缓解融资约束和增强企业增长能力是新质生产力驱动企业市场价值提升的作用路径。进一步研究发现,新质生产力对企业市场价值的提升效应在高科技企业和非重污染企业中更显著,而经济政策不确定性上升则会削弱新质生产力对企业市场价值的正向促进作用。研究结论揭示了新质生产力驱动企业市场价值提升的机制,提供了新质生产力能有效提升企业市场价值的经验证据,对企业发展新质生产力以及政府完善差异化政策引导具有启示意义。
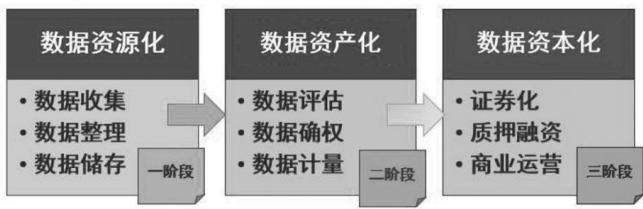
【摘 要】随着信息技术的飞速发展和数字化转型的加速,数据已成为企业的重要资源。企业数据增值过程包括数据资源化、数据资产化和数据资本化三个阶段。然而,每个阶段都伴随着特定的风险。文章通过解析三阶段内涵和关联关系,对各阶段的风险展开系统分析并构建应对方案,旨在实现数据价值的最大化和风险的最小化,推动企业数据资源风险分析与应对策略建设,实现数据保值增值,拓展相关研究思路。
【摘 要】为深入贯彻党和国家关于健全财会监督体系、推进治理能力现代化的决策部署,推动公立医院高质量发展,文章采用案例研究法,以G医院为研究对象,探讨公立医院财会监督的实践路径。首先,文章深入剖析了当前财会监督在职能边界、监督薄弱环节及信息化建设等方面存在的突出问题;其次,从构建业财融合的组织架构、强化协同监督、优化财会监督实施路径、轮动审查重点领域、强化数智建设应用五大维度,深入分析提升财会监督效能的有效举措。该研究为公立医院构建覆盖全面、权威高效的财会监督体系提供了有益参考与借鉴。