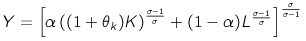
内容提要:在推进全国统一大市场建设和地方税体系完善的背景下,城镇土地使用税作为地方固定收入税种,其“央地共管”的税权配置模式虽有助于兼顾税制统一性与区域适应性,但因中央刚性约束与地方弹性授权之间的制度边界不清,衍生出税制实质性不统一、区域税负失衡与政策确定性缺失等制度困境。文章从税权配置的分析视角切入,围绕税种属性认知偏差、地方财政压力、立法传统、区域竞争等方面揭示困境成因。在此基础上,提出化解路
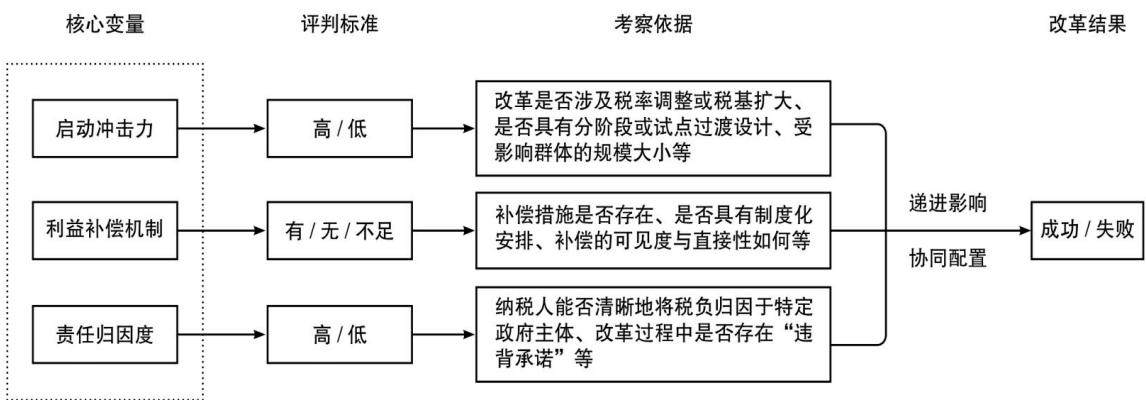
内容提要:面向消费课税是各国税制现代化演进的重要趋势,但现实中许多看似合理的改革方案却遭遇失败,其关键决定因素至今缺乏系统性的学理回应。文章通过构建“冲击-补偿-归因”(SCA)分析框架,将改革成败的关键归结为启动冲击力、利益补偿机制与责任归因度三个核心变量的协同配置。通过对美国(1921年)、日本(1987年)、加拿大不列颠哥伦比亚省(2009—2011年)三个失败案例与韩国(2010—2020
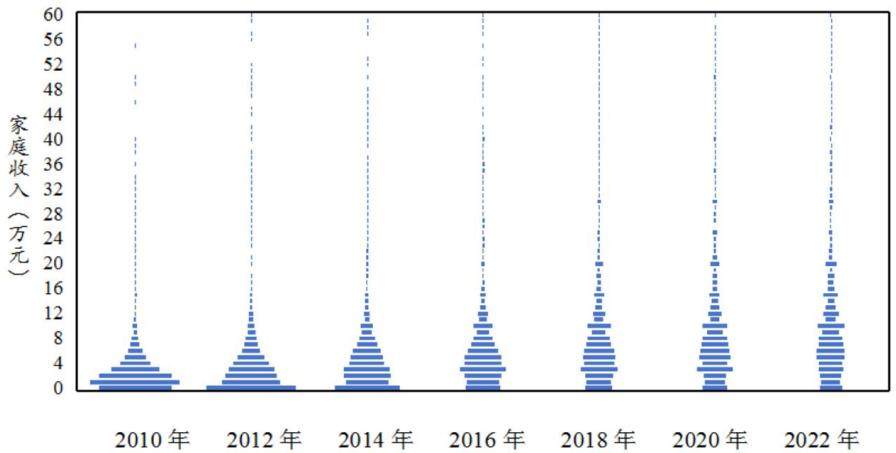
内容提要:个人所得税是再分配过程中的基础性制度,但我国扩大中等收入群体所要求的有利于优化收入分配的个人所得税制度尚未完全形成。文章通过中国家庭追踪调查(CFPS)数据,测算中等收入群体规模及占比变化并基于纳税特征分析个人所得税存在的问题。为优化个人所得税制度以扩大中等收入群体,在提高方面,应探索负个人所得税制度,逐步构建面向自然人的税收征管体系;在稳中方面,允许以家庭为单位申报纳税,提升专项附加
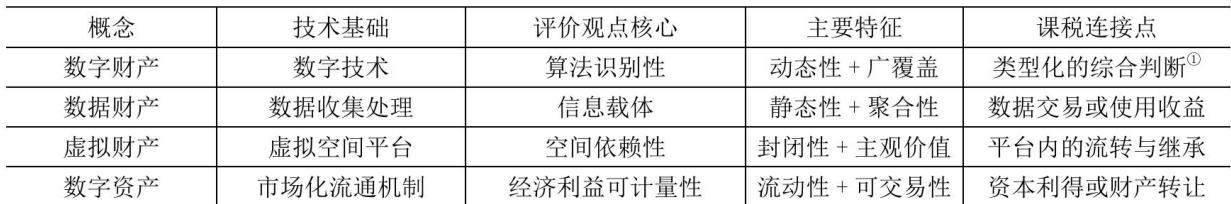
内容提要:数字财产概念的规范化解释与类型化界定,是数字财产研究不可回避的基础性命题,亦为数字财产课税不可或缺的理论前置。传统概念思维在识别数字财产时难免出现命题混用、标准混乱、权属模糊等问题,继而造成学理无定论、实务无凭依的调适困境。有基于此,倚借实用主义导向的类型化思维,可以有效挣脱数字财产概念性认知泥潭,形成对抗数字财产不确定性的重要锚点,并回归功利主义场域阐释类型化适用的具体方案。根据不同数
内容提要:税款承担约定是近年来税法和私法纠葛的热点问题,理论和实践一直未就其效力认定形成共识,有效说、无效说、区分说等观点均存在说理不足,无法为市场主体提供统一行为指引,影响法律和司法权威。要破解税款承担约定的效力问题,需秉持法秩序统一性原理:从纵向阶层构造一致方面看,税款承担约定可能会影响宪法上的公民财产权,应当以公民财产权保护作为税款承担约定效力区分的基础,税收债务确定作为影响财产权的关键因素
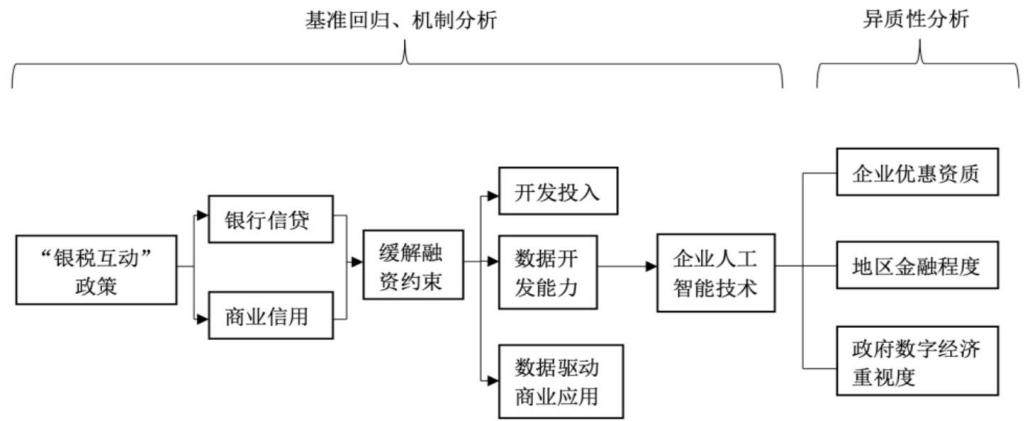
内容提要:针对企业人工智能研发面临的高投入、长周期与融资约束难题,文章以城市分批实施“银税互动”政策为准自然实验,采用多时点双重差分法,基于2015—2024年A股上市公司样本展开研究。结果表明:该政策通过缓解融资约束,促进企业在算法、算力、智能设备与人才等关键环节加大投入;资金改善进一步推动人工智能在生产、供应链、营销等真实场景落地,形成应用、反馈、优化的完整闭环,倒逼算法迭代、模型升级与专利布
内容提要:促进实体产业和数字经济融合是把握新一轮产业技术革命机遇的战略重点。文章使用2012—2023年中国A股上市公司数据,基于供应链溢出视角检验客户企业增值税留抵退税对供应商企业数实技术融合的影响。研究发现,客户企业受到留抵退税政策影响后,会推动供应商企业数实技术融合,且该效应在高市场化水平地区、强竞争性行业和弱议价能力企业中更显著。机制检验表明,客户企业留抵退税通过缓解供应商流动性约束和促进
内容提要:当前减税降费政策空间收窄、财政可持续性要求增强,企业刚性税费成本约束与就业吸纳能力之间的矛盾日益凸显。若持续减税降费帮助企业“稳就业”,财政可持续性难以保障;若维持税收刚性,则加大企业成本刚性抑制其劳动力需求。文章基于当前制造业数智化转型的发展趋势,以及数智化转型提升企业有效劳动生产率的客观事实,将税费负担与数智化转型纳入同一分析框架,构建CES模型,采用2009—2022年中国制造业
内容提要:地方政府财政状况是影响企业融资行为决策的重要制度性因素。文章研究表明,当企业所在地发生财政纵向失衡时,地方政府会通过干预信贷供给和收紧财政扶持两种渠道,提升企业的短债长用程度。异质性检验发现,当企业信息透明度较低、企业规模较小、区域金融发展水平较低和行业竞争程度较高时,财政纵向失衡对企业短债长用程度的影响更大。经济后果检验表明,财政纵向失衡会强化短债长用对企业全要素生产率的负向作用。文章